按早期公开交易报价约0.05美元/枚计算,比特币如今约8.6万美元的价格,已经是当年的约172万倍;若从2009年网络诞生时算起,则没有一个公认、可直接比较的市场价格。所谓涨了多少倍,答案取决于买入起点和所选交易所。以2026年9月22日的行情作估算,btc仍处于历史高位回落后的区间,距离2025年10月约12.62万美元的历史峰值低约三成。惊人的长期倍数是真的,但它不等于任何时点买入都能获得同样回报。
早期价格基数极低,是倍数看起来格外夸张的关键。2010年比特币开始形成可观察的市场报价,早期交易价格仅几美分;同年,1万枚BTC买下两块披萨,后来成为加密行业熟知的比特币披萨日。拿几美分作起点,分母稍有不同,算出的倍数就会明显变化;不同平台的报价、交易稀疏带来的价差,也让从最低点买入的历史计算不宜视为精确投资收益。更稳妥的说法是:比特币从早期几美分走到数万美元,经历了百万倍量级的价格扩张。

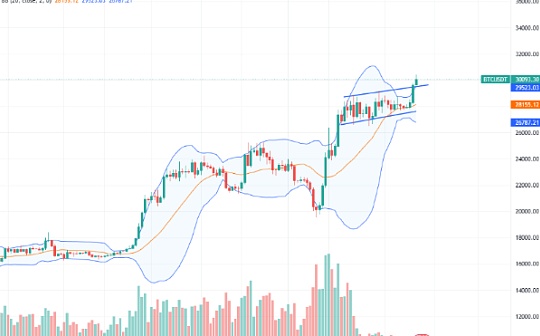
这条上涨曲线并非平滑复利。比特币在2013年一度冲上千美元,2017年触及约2万美元,2021年接近6.9万美元;随后又经历深度回撤,2022年价格一度跌至约1.56万美元附近。新高不断改写长期估值,但每轮上涨之间都伴随剧烈震荡。只看周期低点和高点,很容易忽略买入后曾经承受的浮亏,也会把少数极端行情误读成稳定增长。长期倍数描述的是两个价格点之间的距离,不是持仓过程的体感。
计算个人收益时,关键不是比特币总共涨了多少倍,而是自己的成本价、持有数量、交易费用和卖出价格。比如从1万美元涨到8.6万美元,价格约为买入时的8.6倍;从6万美元买入再跌至3万美元,账面则约缩水一半。定投还需按每次成交价格计算持仓均价,不能直接套用历史最低点。杠杆仓位另有资金费率、强平线等变量,即使长期判断正确,也可能在行情反转时提前出局。

比特币过去的百万倍涨幅,说明早期市场定价与后来的全球流动性、交易基础设施和投资者认知完全不同,却不能直接推导未来还会复制同等倍数。当前价格相较历史峰值已有回撤,市场仍会受宏观利率、风险偏好、监管环境和资金流向影响。看待BTC的倍数,更适合把它当作历史尺度,而非收益承诺;比起追问过去涨了多少,投资者更需要明确自己的期限、承受波动的能力,以及能够接受的回撤幅度。