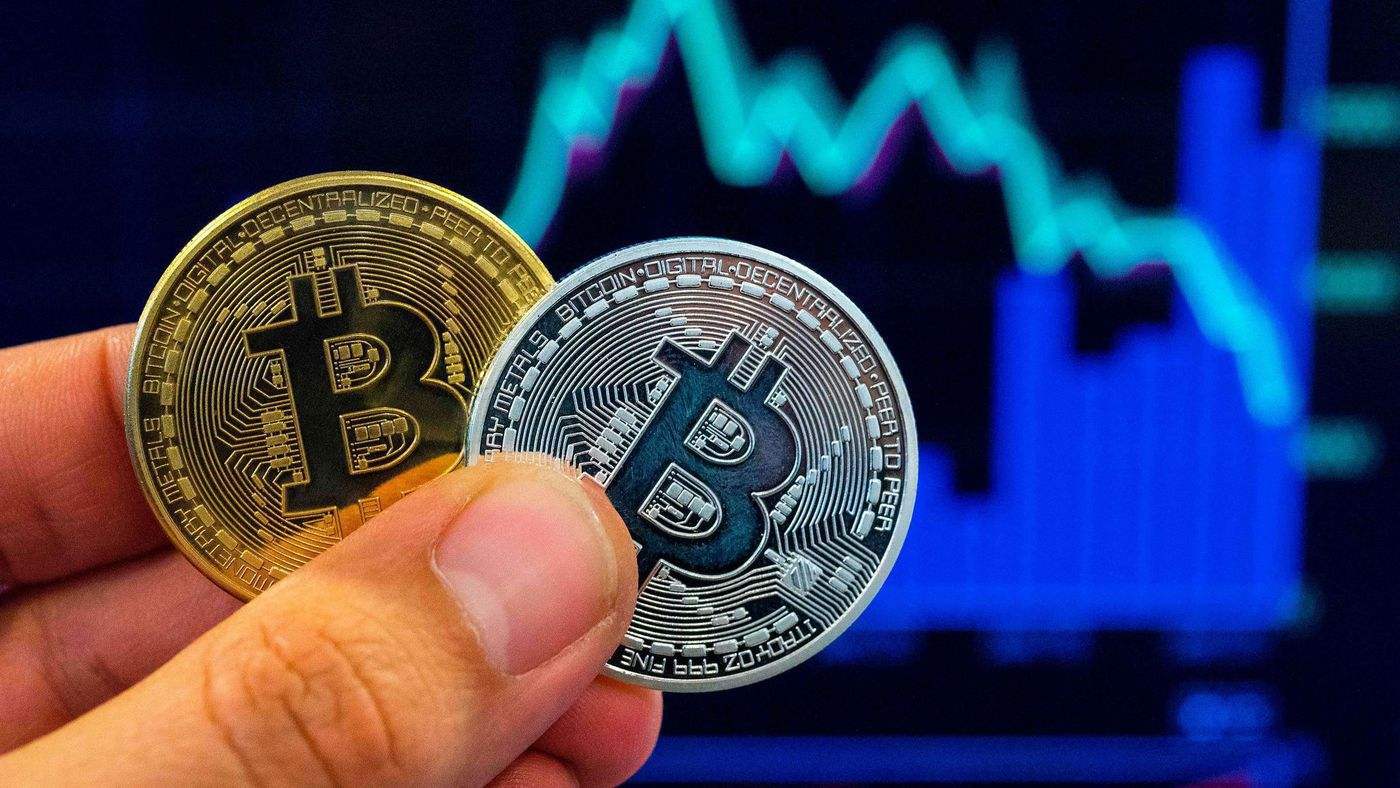
比特币没有可以精确算出的最高价:协议设定的2100万枚上限,限制的是最终发行数量,不是单枚btc的美元价格。只要市场愿意用更高价格交易,理论上报价可以继续上行;但这不等于涨幅没有边界,真实价格仍受资金规模、需求、流动性和风险偏好牵引。讨论比特币估值,与其追问一个注定精确不了的天花板,不如看它需要多大的总市值,才能对应某个单价。
最直观的算法是币价=总市值÷流通供应量。按2100万枚理论总量粗算,若比特币总市值达到10万亿美元,平均每枚约47.6万美元;达到50万亿美元,约238万美元;达到100万亿美元,则约476万美元。这些是情景换算,不是价格预测。实际流通量低于总量,且存在长期持有、丢失或暂不交易的币,市场价格也由边际成交决定,不能简单认为所有持币者都能按同一报价卖出。比特币的最大发行量及逐步减半的发行机制,是供给端的重要变量,却无法单独推出目标价。
要让更高估值成立,需求端必须持续扩张。比特币若更多被机构纳入资产配置、被长期投资者作为价值储藏工具,或在跨境转移和结算中获得更广泛使用,新增买盘可能抬高市场愿意支付的价格;现货交易、衍生品杠杆和资金进出,则会放大短期波动。反过来,利率上升、风险资产整体回撤、监管环境变化、交易平台或托管环节出现问题,都可能让资金迅速撤离。稀缺性提供叙事基础,市场接受度才决定稀缺性是否能转化为价格。
模型给出的数字也要分清性质。库存流量比(Stock-to-Flow)把存量与新增发行量联系起来,减半后新增供给下降,模型可能据此推导更高估值;但模型依赖历史关系和参数假设,不能视作市场承诺。比特币价格曾多次偏离模型预期,说明需求、宏观流动性和周期情绪并不会按公式稳定运行。把某个模型目标称作比特币最高价,容易把情景推演误读为确定结论。
更务实的判断方式,是把问题拆成时间尺度与假设:短期看资金流、杠杆和宏观环境,中长期看网络安全、持有者结构、实际使用及监管可预期性,再用市值换算检验目标价是否需要极端规模的资本投入。比特币未来可能刷新高点,也可能经历深幅回撤;2100万枚的稀缺上限并不保证上涨,更无法给出一个绝对峰值。对投资者而言,仓位控制、承受波动的能力和买入理由,比追逐一个看似精确的最高价更有参考价值。