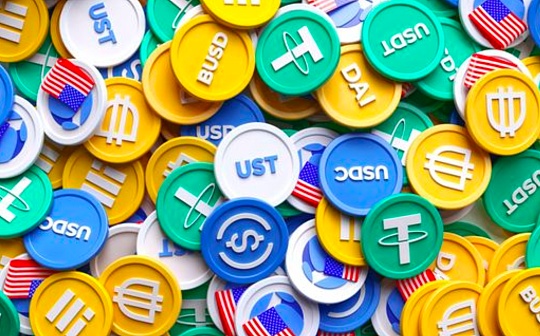
稳定币从交易流动性、资金循环、价格波动、风险传导多个层面深刻影响比特币,既是比特币交易市场的流动性底座,同时也会带来连锁风险,二者已经形成深度绑定的共生关系,稳定币的扩张收缩会直接改变比特币的盘口深度与资金面环境。在稳定币普及之前,比特币交易高度依赖法币出入金,银行通道限制多、转账周期漫长,跨平台调仓难度很高,市场流动性长期受限。稳定币出现之后,BTC与USDT、USDC的交易对成为市场主流,绝大多数现货、合约交易都以稳定币作为计价和结算媒介,用户不需要反复对接传统银行,就可以快速完成买入、止盈、避险调仓,极大降低参与比特币交易的门槛,普通散户和机构资金都借助稳定币作为跳板进入比特币市场,带动整体交易规模持续走高。
稳定币的供应量变化,构成比特币市场重要的资金风向标。当稳定币总市值持续扩张,代表市场内的“链上现金”增加,多余的稳定币会源源不断转化成比特币买盘,助推行情向上;一旦稳定币总市值收缩,意味着资金从加密市场撤离,交易所内可用于买入比特币的弹药变少,盘口深度变薄,同等规模的买卖订单就会造成更大的价格滑点,放大比特币的震荡幅度。在实际交易行为中,稳定币也改变了投资者的操作习惯,行情大幅下跌时,交易者不会直接全部变现离场,而是把比特币置换为稳定币留在链上,保留随时抄底的能力,减少极端恐慌踩踏;行情回暖阶段,积攒的稳定币资金又会回流买入比特币,形成一套完整的内部资金循环,这套机制也重塑了比特币牛熊周期的演绎节奏。
稳定币推动比特币走向机构化的同时,也重新划分了两者的功能定位。比特币最初的愿景包含点对点支付,但价格高波动让它很难胜任日常结算,稳定币承接了加密市场的支付、抵押、借贷场景,比特币更多转向价值存储资产,二者形成功能互补,而非直接竞争。机构参与比特币现货、衍生品交易时,大量使用合规稳定币作为保证金,不用频繁处理法币汇兑,降低参与成本,也间接推动比特币ETF等产品的市场运转。但这也带来新的变化,加密市场的计价基准逐步向稳定币倾斜,比特币不再是生态内部唯一的中间交换媒介,部分资金会在稳定币与各类山寨币之间流转,不完全经过比特币,一定程度削弱比特币过去的生态枢纽地位。
稳定币给比特币市场埋下不容忽视的连锁风险,二者深度绑定,一旦头部稳定币出现脱锚危机,会直接冲击比特币盘面。稳定币的价值依托发行方储备资产,并非绝对安全,历史上曾出现过稳定币短暂脱锚,市场出现恐慌抛售,大量资金在比特币和问题稳定币之间来回切换,造成比特币短时间剧烈上下震荡,还会触发合约市场连环爆仓,放大市场系统性压力。交易者在分析比特币行情时,不能只看K线走势,还要同步跟踪交易所稳定币存量、链上铸币销毁数据,以此判断市场真实购买力,避免单纯依靠币价走势做决策。对于市场参与者来说,既要看到稳定币给比特币带来的流动性红利,也不能忽视稳定币自身的发行方风险、储备风险,客观看待两者相互依存又互相牵制的市场格局。