虚拟币通常不能直接充值到银行卡。银行卡承接的是美元、人民币等法定货币,完整路径应当是法币从银行卡进入支持出入金的交易平台,买入比特币、以太坊或usdt;需要把资产变回现金时,再将虚拟币卖出为平台支持的法币,最后提现到本人名下的银行账户或借记卡。平台能否绑定银行卡、是否支持银行转账,以及能不能把法币提回银行卡,都会受到所在地区、实名认证状态和银行政策影响,部分市场甚至只支持币币交易,不开放法币出入金。
实际操作时,先进入平台的资金法币或支付方式页面,完成身份认证,再添加本人名下的银行卡或银行账户。入金环节通常分为银行卡支付、银行转账和平台点对点交易几类,费用、限额、到账时间并不相同。银行卡买币往往操作快,但并不代表卖币后一定能原路退回;有的平台允许从现金余额提现至银行卡,有的平台只支持银行账户,信用卡则可能只能用于购买,不能用于收款。账户姓名、证件姓名和银行账户持有人最好保持一致,避免因信息不匹配触发人工审核。
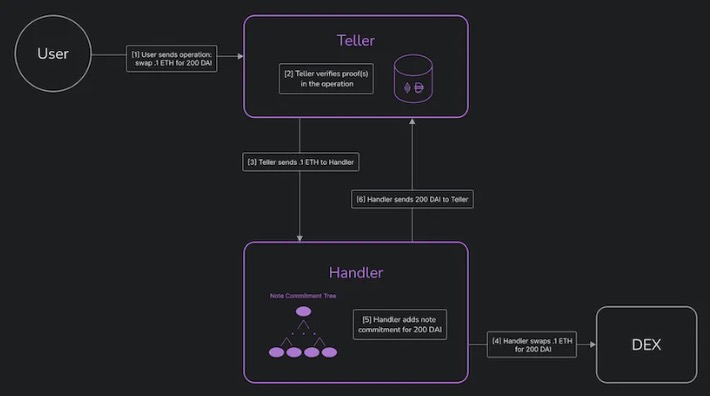
持有虚拟币后想充值到银行卡,本质上是一次卖出加提现。在现货账户中选择卖出,将BTC、ETH或USDT兑换为美元、欧元等法币,再进入提现页面选择已验证的银行账户。平台可能设置最低提现金额、单日额度、冷却期或额外手续费,页面显示的可用余额也不一定等于总资产余额。采用C2C方式时,资金通常来自交易对手,风险高于平台自营法币通道,应尽量使用平台托管订单,不接受第三方代付、线下转账或先放币后付款的安排,更不要通过拆单、借卡、修改备注等方式规避银行风控。
辨别虚拟币交易怎么充值到银行卡的关键,是先确认自己处于哪个司法辖区,再查看平台是否具备真实的法币出入金功能。任何要求缴纳解冻费保证金税费才能提现的客服,或承诺低风险高收益、包到账、包解封的中介,都应提高警惕。操作前开启双重验证和提现白名单,核对收款账户、币种与金额,保留订单、转账和交易记录;涉及较大金额时,还要提前了解所在地的税务申报、反洗钱审查及银行合规要求,避免把正常投资行为变成无法解释的异常资金流。